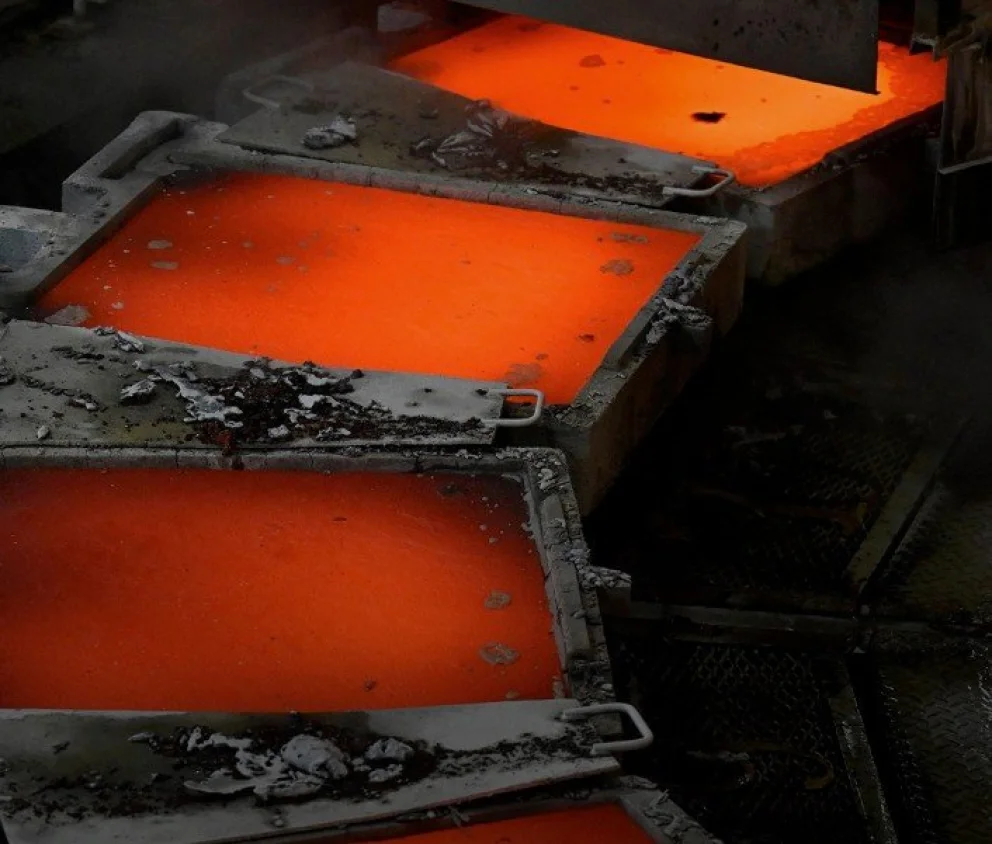
La reciente decisión de la República Democrática del Congo de prohibir las exportaciones de concentrados de cobre y cobalto desató una reacción inmediata en los mercados globales. El precio del metal rojo se disparó en la Bolsa de Metales de Londres (LME) hasta alcanzar los 14.369,50 dólares por tonelada métrica. Más allá del impacto físico directo, este escenario revela una profunda tensión estructural que redefine la minería global y el valor estratégico de los yacimientos en desarrollo.
La extrema sensibilidad de un mercado sin margen
Lo relevante de esta crisis no es la cantidad neta de cobre que dejará de ingresar al mercado, sino la desproporcionada reacción ante la pérdida de una fracción menor de la oferta. En un mercado holgado, las interrupciones marginales son absorbidas por inventarios y fuentes alternativas. Sin embargo, en un escenario de alta demanda impulsado por la electrificación global, las redes de transmisión, los centros de datos y la electromovilidad, la tolerancia del sistema es prácticamente nula.
Esta extrema sensibilidad del precio ante pequeñas alteraciones de la oferta funciona como un termómetro del ciclo actual: no mide la demanda futura, sino la baja tolerancia presente a cualquier tipo de falla operativa o geopolítica.
El nuevo valor de la exploración y los proyectos avanzados
Con la reducción de los márgenes de seguridad y amortiguación, la economía del riesgo ha cambiado de manera drástica. La seguridad del suministro ya no se analiza únicamente sobre el papel, sino en la flexibilidad geográfica y la capacidad de sustitución real. Esto genera un impacto directo en la valoración de los activos mineros:
- Mayor importancia estratégica: Los proyectos avanzados ganan opcionalidad y atractivo para el capital global.
- Revalorización de la exploración: El cobre que aún no ha sido descubierto adquiere un valor inédito, desafiando la histórica tesis que consideraba a la exploración como el eslabón puramente especulativo de la cadena.
- Seguridad geopolítica: Regiones con estabilidad institucional y potencial geológico se posicionan como receptoras clave de inversiones frente a jurisdicciones de alto riesgo regulatorio.
Cuando el sistema global exige que demasiadas variables funcionen a la perfección de forma simultánea, el riesgo se convierte en un activo más. Para la minería de cobre, este nuevo paradigma acelera la necesidad de desarrollar proyectos de manera urgente en distritos seguros.